¿Ganas menos de 20.048 € al año? Comprueba si puedes aplicar esta deducción en el IRPF de 2026
Si trabajas por cuenta ajena y tus rendimientos íntegros del trabajo son inferiores a 20.048,45 € anuales, el IRPF de 2026 te permite deducirte hasta 590,89 € de la cuota. La medida amplía la deducción por obtención de rendimientos del trabajo para que quienes cobran el salario mínimo interprofesional no tributen por él y para evitar el error de salto en los tramos inmediatamente superiores.
Redacción CeroDudas
Qué cambia con el Real Decreto-ley 5/2026
El artículo 28 del Real Decreto-ley 5/2026, de 17 de febrero, da una nueva redacción a la disposición adicional sexagésima primera de la Ley del IRPF, que es la que regula la deducción por obtención de rendimientos del trabajo. El cambio consiste en elevar los importes de esa deducción para adaptarlos al salario mínimo interprofesional de 2026, que el Real Decreto 126/2026 fija en 17.094 € anuales.
La deducción ya existía y se introdujo para que las personas que cobran el SMI no tributasen por él. Lo que hace esta norma es actualizarla: sin el cambio, un salario de 17.094 € habría empezado a pagar IRPF como consecuencia de la subida del SMI.
Conviene precisar una cosa desde el principio: no es una ayuda ni un pago nuevo. Es una deducción de la cuota líquida total del impuesto, es decir, minora lo que te corresponde pagar en tu declaración.
A quién afecta y qué requisitos hay que cumplir
Para poder aplicarla, la norma exige tres condiciones:
- Rendimientos íntegros del trabajo inferiores a 20.048,45 € anuales, y deben proceder de la prestación efectiva de servicios dentro de una relación laboral o estatutaria. Quedan fuera, por tanto, quienes obtienen sus ingresos como autónomos o por actividades profesionales o económicas.
- No tener otras rentas, excluidas las exentas, superiores a 6.500 € anuales distintas de esos rendimientos del trabajo. Si tienes, por ejemplo, rendimientos del capital inmobiliario, del capital mobiliario o ganancias patrimoniales por encima de ese umbral, no cumplirías este requisito.
- Que quede cuota suficiente. La deducción no puede superar la parte de la suma de las cuotas íntegras estatal y autonómica que proporcionalmente corresponda a esos rendimientos netos del trabajo. Es el límite que impide que la deducción genere una devolución por sí misma.
Un detalle que suele generar dudas: estar por debajo del límite de ingresos no garantiza aprovechar la deducción íntegra. Si tu cuota es baja, el límite de cuota puede dejarla en un importe menor.
Cuánto se deduce en 2026
La cuantía depende de tus rendimientos íntegros anuales del trabajo:
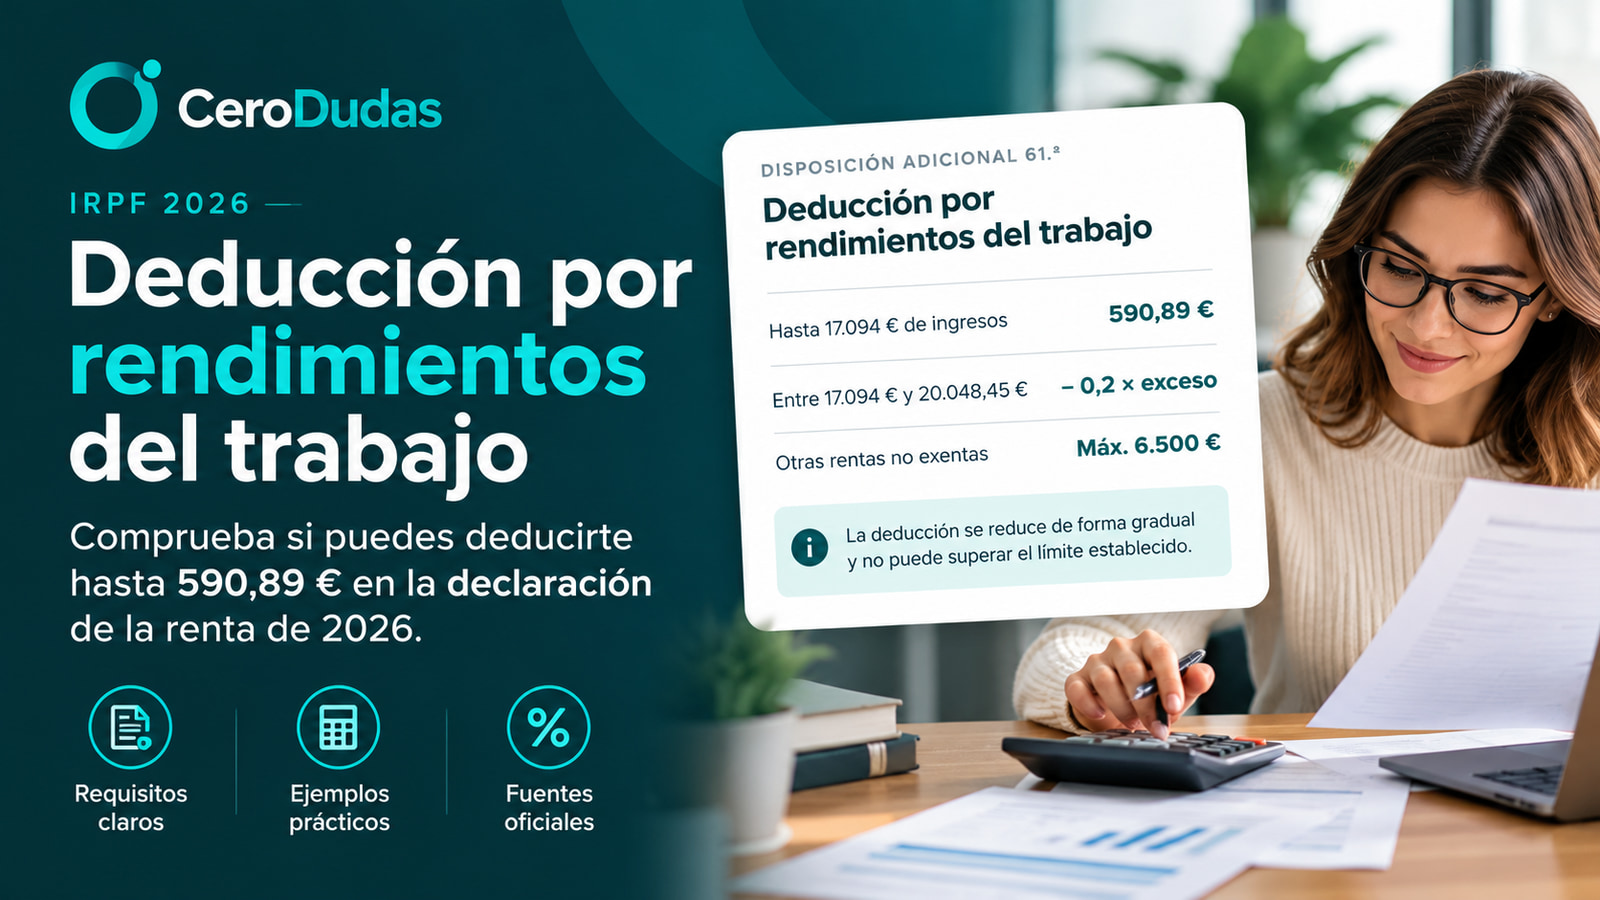
- Si son iguales o inferiores a 17.094 €, la deducción es de 590,89 € anuales.
- Si están entre 17.094 € y 20.048,45 €, la deducción se calcula con esta fórmula:
590,89 € − [0,2 × (rendimientos íntegros del trabajo − 17.094 €)]
El resultado se resta de la cuota líquida total del impuesto, una vez aplicada la deducción por doble imposición internacional. Y, como se ha indicado, nunca puede exceder el límite de cuota.
Tres ejemplos numéricos
Estos ejemplos aplican únicamente la fórmula legal, antes de comprobar el límite de cuota. Son importes teóricos máximos: lo que finalmente te deduzcas puede ser inferior.
| Rendimientos íntegros anuales | Cálculo | Deducción teórica |
|---|---|---|
| 16.000 € | Inferiores a 17.094 €: importe fijo | 590,89 € |
| 18.000 € | 590,89 − [0,2 × (18.000 − 17.094)] = 590,89 − 181,20 | 409,69 € |
| 20.000 € | 590,89 − [0,2 × (20.000 − 17.094)] = 590,89 − 581,20 | 9,69 € |
Con 16.000 € anuales
Como los rendimientos son iguales o inferiores a 17.094 €, se aplica el importe fijo.
- Deducción teórica
- 590,89 €
Con 18.000 € anuales
590,89 − [0,2 × (18.000 − 17.094)] = 590,89 − 181,20
- Deducción teórica
- 409,69 €
Con 20.000 € anuales
590,89 − [0,2 × (20.000 − 17.094)] = 590,89 − 581,20
- Deducción teórica
- 9,69 €
Deducción teórica según los rendimientos íntegros anuales del trabajo.
Con 20.048,45 € la fórmula da cero, que es justo el punto en el que se agota la deducción. Por eso el límite de ingresos coincide con el final de la escala.
¿Es una devolución de 590,89 €?
No. Esta es la confusión más frecuente y conviene despejarla: no es una devolución garantizada ni un ingreso automático en tu cuenta.
- Es una deducción de cuota: rebaja el impuesto que te corresponde, no una cantidad que se te abone aparte.
- Su efecto real depende de tu situación fiscal completa: otras rentas, mínimos personales y familiares, retenciones que ya te hayan practicado y demás deducciones.
- Si tu cuota ya era cero, la deducción no genera un pago a tu favor por ese importe: el límite de cuota lo impide.
- Si no te corresponde devolución, lo que hará es reducir lo que pagas, que es un efecto distinto y también útil.
Dicho de otro modo: puede traducirse en una devolución mayor, en una devolución que antes no existía, o simplemente en pagar menos. Depende de cada caso, y solo el resultado de tu declaración lo confirma.
Desde cuándo se aplica y cómo se hace efectiva
La norma produce efectos desde el 1 de enero de 2026, así que se aplica al ejercicio fiscal 2026 completo. La declaración de ese ejercicio se presentará, en principio, durante la campaña de la renta de 2027.
Es importante no confundir dos momentos distintos:
- En la nómina se aplica la retención del IRPF, que es un pago a cuenta calculado según el reglamento de retenciones. No es esta deducción.
- En la declaración se calcula el impuesto definitivo y es donde se resta esta deducción de la cuota líquida, con los datos que incorpore la Agencia Tributaria para el ejercicio 2026.
Por eso puede ocurrir que durante el año no notes nada en la nómina y que el efecto aparezca al presentar la declaración.
Qué puedes hacer ahora
- Localiza tus rendimientos íntegros anuales del trabajo, no tu salario neto ni tu base imponible. Es la cifra que la norma compara con 20.048,45 €.
- Suma tus otras rentas no exentas distintas del trabajo y comprueba si superas los 6.500 €.
- Aplica la fórmula si tus ingresos están entre 17.094 € y 20.048,45 €, para saber tu importe teórico.
- Revisa tus datos fiscales cuando se acerque la campaña de 2027 y comprueba el resultado en el borrador antes de confirmarlo.
- No des por hecho el importe máximo. El límite de cuota puede reducirlo, y tu situación concreta puede hacer que no te corresponda.
Herramientas útiles
Si lo que quieres es comprobar la retención que debería aparecer en tu nómina, la Agencia Tributaria también ofrece su servicio oficial de cálculo de retenciones.
Fuentes oficiales
- Real Decreto-ley 5/2026, de 17 de febrero — texto consolidado en el BOE (BOE-A-2026-3810). El artículo 28 da nueva redacción a la disposición adicional sexagésima primera de la Ley del IRPF. Publicado en el «BOE» núm. 44, de 19 de febrero de 2026, con entrada en vigor el 20 de febrero de 2026 y efectos desde el 1 de enero de 2026.
- Identificador ELI de la norma en el BOE.
- Novedades del IRPF publicadas en el INFORMA en febrero de 2026 — Agencia Tributaria. Incluye la ficha 148565, «Deducción por obtención de rendimientos del trabajo desde 2026», con los mismos importes y el mismo límite de cuota.
- Ley 35/2006 del IRPF, disposición adicional sexagésima primera (texto consolidado; la numeración del apartado corresponde a la versión vigente).
- Real Decreto 126/2026, de 17 de febrero , por el que se fija el salario mínimo interprofesional para 2026 en 17.094 € anuales.
Y en tu caso, ¿te sale a cuenta revisarlo?
Si tus ingresos del trabajo se mueven en esa franja, merece la pena llegar a la campaña de 2027 con los números claros:
- ¿Sabes cuáles son tus rendimientos íntegros anuales del trabajo exactos?
- ¿Tienes otras rentas no exentas que puedan acercarte a los 6.500 €?
- ¿Te han practicado retenciones durante 2026 o tu nómina iba sin retención?
Calcula tu salario neto, revisa tus datos fiscales y compara el resultado con el borrador cuando esté disponible.
CeroDudas — Información clara para tomar mejores decisiones.